Franchise en Base … 2025 … 2026
La proposition de loi visant à annuler l’abaissement du seuil de franchise en base de TVA vient d’être publiée au Journal officiel. Ainsi, la mesure d’abaissement du seuil de la franchise en base de TVA à 25 000 €, qui devait entrer en vigueur le 1er mars 2025, a été plusieurs fois reportée et finalement jamais appliquée, est rétroactivement annulée.
Franchise en Base … 2025 … 2026
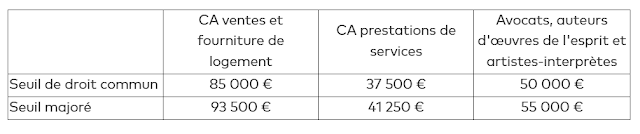
Les seuils applicables pour l’année 2025 sont donc les suivants :
Attention depuis 2025, lorsque l’un des plafonds de chiffre d’affaires pour les opérations de l’année en cours est dépassé, la franchise cesse de s’appliquer pour les opérations intervenant à compter de la date de dépassement.
- émettre si besoin des factures rectificatives pour les opérations du mois qui n’avaient pas été taxées ou pour des acomptes afférents à des opérations de ce mois.
Pour appliquer la TVA sur vos factures, vous devez obtenir un numéro de TVA intracommunautaire.
- Pour ce faire, vous devez effectuer une demande auprès du service des impôts des entreprises (SIE) depuis votre espace professionnel sur impots.gouv.fr en les informant de votre sortie du régime de la franchise en base TVA. (l’idéal est un lettre recommandée avec accusé de réception) sans opter pour la TVA. (en effet l’option, lorsqu’elle est exercée, l’est pour une période de deux ans)
- Pour cela, rendez-vous dans votre espace professionnel, puis cliquez sur « Messagerie » ► « Écrire » ► « Gérer votre entreprise » ► « Gérer vos régimes d’imposition » ► «TVA et taxes annexes » ► « Demande de numéro de TVA intracommunautaire ».
- Pour mémoire, les loueurs en meublés concernés doivent disposer quelle que soit leur situation fiscale d’un numéro SIRET
Le passage en deçà de ces seuils entraine le retour à la franchise en base, mais au 1er janvier de l’année civile suivante.
- L’entrée dans la franchise nécessite de :
- taxer la livraison à soi-même des stocks utilisés pour l’activité désormais exonérée
- d’opérer les régularisations de TVA sur les biens d’investissement selon l’article 207 de l’annexe II au CGI 🡪 Reversement de TVA par 5ᵉ ou 20ᵉ̀ᵐᵉ.
- Les encaissements perçus après le basculement dans la franchise, mais qui rémunèrent des opérations réalisées l’année de référence (où la TVA était due), restent soumis à la TVA
Attention : toute entreprise qui passe de non redevable à redevable de la TVA se soumet à de nouvelles obligations comptables :
- Toute personne assujettie à la TVA doit tenir une comptabilité ou un livre spécial qui lui permette de justifier du détail des opérations (imposables ou non imposables) qu’elle réalise et à la. ventilation des opérations par taux d’imposition
- Toute personne assujettie à la TVA qui effectue des livraisons de biens et des prestations de services à destination de clients particuliers et qui enregistre les règlements correspondant au moyen d’un logiciel ou d’un système de caisse, doit également utiliser un logiciel ou un système satisfaisant à des conditions d’inaltérabilité, de sécurisation, de conservation et d’archivage des données en vue du contrôle de l’administration fiscale (BOFIP).
- Tout nouveau redevable à la TVA est également tenu de délivrer une facture pour les opérations réalisées avec un autre assujetti ou une personne morale non assujettie. (Art.289 du CGI et Art.242 Nonies A Annexe I CGI)
- Concernant les clients particuliers, une note doit être remise dès que la prestation est rendue et en tout état de cause avant paiement paiement si son prix est supérieur à 25 € TTC (ou si le client le demande)
Qu’est-ce que le « crédit de départ » en matière de TVA ?
- Le « crédit de départ » est le droit à déduction reconnu lorsqu’un bien immobilisé devient utilisé à des opérations ouvrant droit à déduction.
- Attention ! Ces dispositions ne peuvent pas s’appliquer aux biens (stocks ou immobilisations) qui lors de leur acquisition avaient été affectés exclusivement :
- à des besoins privés (Décision Lennartz)
- à des activités hors champ
Conséquence comptable de la déduction complémentaire :
- La déductibilité de la TVA qui a initialement frappé l’acquisition de l’immobilisation (qui était enregistrée TTC) entraîne une rectification du prix de revient à inscrire en comptabilité.
- De ce fait, la quote-part de TVA récupérable, correspondant à la déduction complémentaire, fait l’objet de l’écriture suivante :
445620 TVA récupérableà 2XX Immo (quote-part terrain)à 2XX Immo (quote-part immeuble et composants)
Conséquence sur le plan d’amortissement : CGI Ann II, art 209 II
- Le plan d’amortissement est revu prospectivement, à compter de la date de régularisation, sur la nouvelle base amortissable, c’est à dire en diminuant la valeur nette comptable de la TVA récupérable, la TVA étant, s’il s’était agit d’un achat d’immeuble neuf, répartie proportionnellement sur le terrain et la construction.
- Valeur d’origine (-) TVA récupérable (-) amortissements déjà pratiqués = Nouvelle base d’amortissements
Remarque : le projet de loi de finances pour 2026 prévoit, s’il est voté en l‘état, qu’à compter du 1er janvier 2026, le seuil de la franchise sera fixé à 37 500 €, sauf pour les travaux immobiliers, pour lesquels le seuil serait fixé à 25 000 €.
Entreprises nouvelle en 2025
- le chiffre d’affaires effectivement réalisé en N (sans ajustement prorata temporis) ne dépasse pas la limite de l’« Année en cours » (93.500 € en 2025 pour les LM – art 293 B du CGI du 01/01/25) :
- la franchise en base est applicable de plein droit pour l’année entière ;
- le chiffre d’affaires effectivement réalisé en N (sans ajustement prorata temporis) dépasse la limite de l’«Année en cours » (93.500 € en 2025 pour les LM – art 293 B du CGI du 01/01/25) : la franchise n’est plus applicable à compter du premier jour de dépassement. ( pas de franchise possible en N+)
Remarque : L’ajustement prorata temporis du chiffre d’affaires limite ne doit pas être pratiquédans le cas des entreprises saisonnières ou des entreprises dont l’activité est exercée de manière intermittente.
- En 2025, l’imposition à la TVA prend effet au jour du dépassement du seuil de 93 500 euros de CA
- En 2026, le chiffre d’affaires réalisé l’année 2025 ajusté au prorata temporis excède nécessairement la limite majorée/ limite « Année en cours » ; en conséquence, la franchise n’est plus applicable (poursuite de l’imposition à la TVA)
- En 2025, l’entreprise bénéficie de la franchise en base pour toute l’année 2025
- En 2026, on se réfère au chiffre d’affaires 2025 ajusté au prorata du temps d’exploitation : 90 000 x 365/182 = 180 494 €, soit un montant supérieur au nouveau seuil « année civile précédente » de 2026 (ancien seuil de base) de 37.500 €, l’entreprise est soumise de plein droit à la TVA à compter du 1ᵉʳ janvier 2026.
- En 2025, l’entreprise bénéficie ainsi de la franchise en base pour toute l’année
- En 2026, on se réfère au chiffre d’affaires 2025 ajusté au prorata du temps d’exploitation : 20 000 x 365 / 182 = 40 110 €, soit un montant supérieur au seuil «année civile précédente» du PLF 2026 de 37 500 €:
- L’entreprise est soumise de plein droit à la TVA à compter du 1er janvier 2026.
- En 2025, l’entreprise bénéficie ainsi de la franchise en base pour l’année
- En 2026, on se réfère au chiffre d’affaires 2025 ajusté au prorata du temps d’exploitation : 15 000 x 365 / 182 = 30 082 €, soit un montant inférieur au seuil «année civile précédente» du PLF 2026, de 37 500 €.
- L’entreprise bénéficie ainsi encore de la franchise en base à compter du 1er janvier 2026, pour l’année 2026.
- Si toutefois, au cours de l’année 2026, le chiffre d’affaires dépasse le seuil de la limite « Année en cours » du PLF 2026 de 41 250 €, l’imposition à la TVA prendra effet au jour de dépassement du CA.
|