★ TVA et Franchise en base … la Commission Mixte Paritaire provoque un tsunami
Nouvel ajout à notre article suite à une publication au BOFIP par l’Administration Fiscale du 28 mai 2025
🔎 Franchise en base de TVA : les seuils actuels en vigueur depuis le 1er janvier prolongés jusqu’à fin 2025 !
La mise en place d’un seuil unique à 25 000€ prévue à compter du 1er mars 2025 avait suscité de vives inquiétudes pour les auto entrepreneurs (pour l’essentiel).
Le Gouvernement vient d’annoncer la suspension de cette réforme jusqu’à fin 2025, le temps d’un débat plus constructif. ( !?! … et la construction d’une nouvelle majorité ?)
👉 L’administration fiscale l’a confirmé (BOFiP du 28 mai 2025) : les seuils actuellement en vigueur depuis le 1er janvier continueront de s’appliquer en 2025, conformément à l’article 82 de la loi de finances pour 2024.
Voici les seuils applicables en droit commun / majorés :
📌 Ventes & logement : 85 000 € / 93 500 €
📌 Prestations de services : 37 500 € / 41 250 €
📌 Avocats & artistes-interprètes : 50 000 € / 55 000 €
📌 Activités non réglementées : 35 000 € / 38 500 €
Une proposition de loi visant à conserver ces seuils différenciés est en cours d’examen à l’Assemblée Nationale afin d’annuler le texte voté par nos Elus .. par distraction.
Ajout à notre article en date du 4 mars 2025 suite à l’avis du 3 mars 2025 publié au Bulletin Officiel des Impôts
🚨 Franchise en base : la réforme va bien s’appliquer à partir du 1er juin 2025 … avec des mesures transitoires !
Tout en précisant qu’il n’existe aucun fondement légal à ces mesures le texte portant Loi de Finances a été voté …
Tout ce que vous devez savoir 👇🏻
Par communiqué de presse en date du 28 février 2025, le gouvernement a annoncé la suspension de la réforme jusqu’au 1er juin 2025.
Pour faire suite à ce communiqué, l’administration vient de préciser les mesures transitoires applicables suite à la réforme de la franchise en base TVA et à la consultation organisée par le gouvernement.
Tout d’abord, l’administration fiscale confirme que la perte de la franchise s’applique sans attendre le 1er juin 2025 dans les situations suivantes :
- Si le redevable a dépassé les anciens seuils (85 000 € ou 37 500 €) au titre de l’année 2024, dans ce cas, application de la TVA dès le 1er janvier 2025 ;
- Si le redevable a dépassé les anciens seuils majorés (93 500 € ou 41 250 €) en janvier ou février 2025, dans ce cas, application de la TVA dès le jour du mois du dépassement ;
- Si le redevable a opté à la TVA, dans ce cas, application de la TVA dès le 1er jour du mois de l’option.
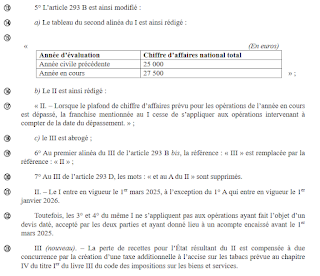
Pour les autres situations, dès lors que le redevable a réalisé un chiffre d’affaires en 2024 supérieur à 25 000 € ou supérieur à 27 500 € entre janvier et mai 2025, la sortie de franchise interviendra au 1er juin 2025.
A l’inverse, si l’assujetti a réalisé un chiffre d’affaires en 2024 inférieur à 25 000 €, la sortie de la franchise intervient à la date à laquelle leur chiffre d’affaires national 2025 excède 27 500 € lorsque cette dernière est postérieure au 1er juin 2025.
Si le chiffre d’affaires 2024 est supérieur à 25 000 €, l’obligation de collecter la TVA et la faculté de la déduire interviendra pour les opérations effectuées à compter du 1er juin 2025.
https://bofip.impots.gouv.fr/bofip/14620-PGP.html/identifiant=BOI-RES-TVA-000198-20250303
————————-
Ca va swinguer …
★ TVA et Franchise en base … la Commission Mixte Paritaire provoque un tsunami
La franchise en base : qu’est-ce que c’est ?
La franchise en base de TVA est un régime qui exonère les entreprises de la déclaration et du paiement de la TVA sur les prestations ou ventes qu’elles réalisent.
Jusqu’à ce jour, elle s’appliquait de façon proportionnée selon l’activité de l’acteur économique
Activité commerciale et d’hébergement
Pour bénéficier de la franchise en base de TVA, l’entreprise doit être dans l’une des situations suivantes :
- Le chiffre d’affaires de l’année civile Du 1er janvier au 31 décembre précédente
(N-1) est inférieur ou égal à 85 000 €. - Le chiffre d’affaires de l’année civile en cours (N) est inférieur ou égal à 93 500 €.
Activité de prestation de services
Pour bénéficier de la franchise en base de TVA, elle doit être dans l’une des situations suivantes :
- Le chiffre d’affaires de l’année civile Du 1er janvier au 31 décembre précédente
(N-1) est inférieur ou égal à 37 500 €. - Le chiffre d’affaires de l’année civile (N) en cours est inférieur ou égal à 41 250 €.
Activité libérale (sauf avocat)
Pour bénéficier de la franchise en base de TVA, l’entreprise doit être dans l’une des situations suivantes :
- Le chiffre d’affaires de l’année civile Du 1er janvier au 31 décembre précédente
(N-1) est inférieur ou égal à 37 500 € - Le chiffre d’affaires de l’année civile en cours (N) est inférieur ou égal à 41 250 €.
Avocat
Pour bénéficier de la franchise en base de TVA, l’entreprise doit être dans l’une des situations suivantes :
- Le chiffre d’affaires de l’année civile Du 1er janvier au 31 décembre précédente
(N-1) inférieur ou égal à 50 000 € - Le chiffre d’affaires de l’année civile (N) en cours est inférieur ou égal à 55 000 €.
Le Tsunami
Au 1er janvier 2025 (donc de façon rétroactive), tout cela, et si le texte n’est pas censuré demain par le 49-3, explose, et est réduit à un seuil unique de 25 000 € quelque soit l’activité
En conséquence, seront soumis à toutes les obligations portant sur la sécurisation des opérations économiques (et on pense notamment à la future réforme de la facturation dite électronique)….les entreprises réalisant des opérations dans le champ de la TVA …
Ainsi, les entrepreneurs au-delà de ce nouveau seuil devront appréhender la question de la tarification de leurs prestations ou de leurs ventes qu’elles collecteront, factureront.
C’est aussi, un rééquilibrage bienvenu, pour les entreprises en concurrence sur des niveaux de chiffre d’affaires proches et soumis à des obligations contraignantes notamment comptables.
Attention, toutefois, cela concerne uniquement la TVA …
Les régimes d’imposition et de cotisations des micro-entrepreneurs reste toujours à ceux définis pour les années 2023-2024-2025 à
- 188
700 € de CAHT annuel pour les activités de vente de marchandises, de vente à consommer sur place et de fourniture de logement - 77
700 € de CAHT annuel pour les prestations de services relevant de la catégorie des bénéfices industriels et commerciaux (BIC) ou des bénéfices non commerciaux (BNC).
Cependant, l’impact du régime de TVA devra inciter les micro-entrepreneurs à réfléchir à ce statut sans doute pas favorable
En tout état de cause, le calendrier est vraiment exécrable car
- Il aura un effet rétroactif au 1er janvier 2025
- Les entreprises devront soit refaire leur refacturation et hausser le chiffre d’affaire de la TVA à facturer
- Soit « calculer la TVA en dedans » et réduire leur marge réelle en rétrocédant la TVA qu’elles n’ont pas facturé et ne pourront pas refacturer
- Les experts-comptables entrés en pleine période fiscale privilégieront d’abord leur clientèle existante
Combien d’entreprises réagiront elles en décembre 2025 ou en avril 2026 … avec toutes les conséquences financières ?
Nous attirons également l’attention à tous les loueurs en meublés touristiques qui compte tenu des textes parus au deuxième semestre 2024, se retrouvent pleinement dans le champ de la TVA
Pourquoi les seuils de TVA sont-ils différents au sein de l’Union européenne ? (UE)
La Directive 2006/112/CE du Conseil du 28 Novembre 2006 prévoit que les pays puissent octroyer une franchise de TVA aux petites entreprises.
- Le seuil standard de la franchise en base de TVA prévu par la directive européenne est fixé à 5000 euros.
- Il est également prévu que les pays puissent dans les limites et conditions prévues par la directive et après consultation du comité TVA, demander à appliquer un seuil dérogatoire plus élevé (voir dans le tableur ci-dessous).
| État Membre | Code | Seuil d’enregistrement à la TVA |
|---|---|---|
| Autriche | AT | 35.000 € |
| Belgique | BE | 25.000 € |
| Bulgarie | BG | 50.000 BGN (environ 25.557 €) |
| Chypre | CY | 15.600 € |
| République Tchèque | CZ | 1.000.000 CZK (environ 39.526 €) |
| Allemagne | DE | 22.000 € |
| Danemark | DK | 50.000 DKK (environ 6718 €) |
| Estonie | EE | 40.000 € |
| Grèce | EL | 10.000 € |
| Espagne | ES | 1€ |
| Finlande | FI | 15.000 € |
| France | FR | 85.800 € pour les biens et 34.300 € pour les services |
| Croatie | HR | 300.000 HRK (environ 39.845 €) |
| Hongrie | HU | 12.000.000 HUF (environ 33.865 €) |
| Irlande | IE | 75.000 € pour les biens et 37.500 € pour les services |
| Italie | IT | 65.000 € |
| Lituanie | LT | 45.000 € |
| Luxembourg | LU | 35.000 € |
| Lettonie | LV | 40.000€ |
| Malte | MT | 35.000 € / 24.000 € / 14.000 € |
| Pays Bas | NL | 20.000 € |
| Pologne | PL | 200.000 PLN (environ 44.510 €) |
| Portugal | PT | 25.000 € |
| Roumanie | RO | 300.000 RON (environ 60.740 €) |
| Suède | SE | 30.000 SEK (environ 2831 €) |
| Slovénie | SI | 50.000 € |
| Slovaquie | SK | 49.790 € |
Sources :
– https://www.assemblee-nationale.fr/dyn/17/textes/l17b0873_texte-adopte-commission
Article « produit par une intelligence humaine », comme gage de créativité exclusive !
Satisfait de nos services ? … Faites le savoir sur Google ! https://g.page/A3C-Dunkerque/review?kd