… comment la TVA s’est elle installée dans ma location meublée
… comment la TVA s’est elle installée dans ma location meublée 
Le 10 novembre dernier, nous vous relayons la révision du montant du seuil de la franchise en base de TVA
Quel rapport ?
► En effet, les locations occasionnelles, permanentes ou saisonnières de logements meublés ou garnis à usage d’habitation sont en principe exonérées de TVA sans possibilité d’option. (article 261 D du CGI)
► Toutefois, cette exonération ne s’applique pas aux :
-
prestations d’hébergement fournies dans le cadre du secteur hôtelier ou de secteurs ayant une fonction similaire qui remplissent
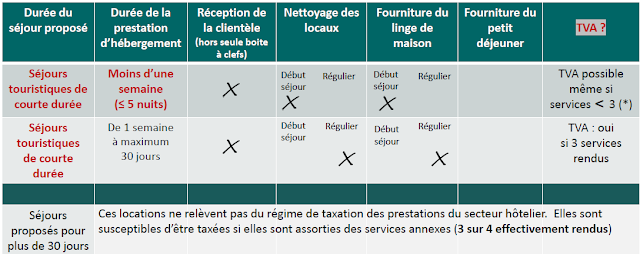
les conditions cumulatives suivantes : - elles sont offertes au client pour une durée n’excédant pas trente nuitées, sans préjudice des possibilités de reconduction proposées ;
- elles comprennent la mise à disposition d’un local meublé et au moins trois des prestations suivantes :
- le petit déjeuner,
- le nettoyage régulier des locaux,
- la fourniture de linge de maison
- et la réception, même non personnalisée, de la clientèle …
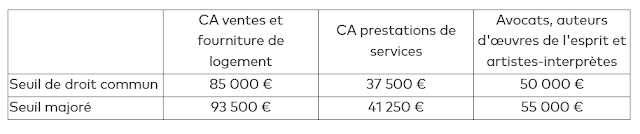
Or en 2023 et 2024, les seuils de la franchise en base en France avaient été revues pour être fixé à 91 900 € pour la fourniture de logement. (Très au dessus des seuils européens …)
La majorité des locations étaient ainsi sous le seuil de la franchise, et les loueurs (tel Monsieur Jourdain) ne facturaient pas la TVA plus par simplicité que par connaissance de la législation fiscale.
Puis, à compter du 1ᵉʳ mars 2025, en application de l’article 32 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025, les seuils fixés à l’article 293 B du CGI pour la franchise en base ont été abaissés à 25 000 € quelle que soit la nature de l’activité (27 500 € pour un dépassement l’année en cours).
Cataclysme fiscal …
Aussi face au tollé des auto-entrepreneurs, l’entrée en vigueur de cet abaissement des seuils a été suspendue jusqu’au 31 décembre 2025, ce qui vient d’être confirmé par la loi n°2025-1044 du 03/11/2025. et on se retrouve avec les seuils pour 2025 ci dessus de 85 000 €… (en baisse de 6 900 €)
Seuil qui est en cours de négociation parlementaire pour descendre à 37 500
€ soit une chute vertigineuse par rapport au 91 900 € de 2023-2024…
En conséquence, certaines locations entrant dans le cadre du secteur hôtelier
« risquent » de se retrouver soumis à TVA … au 1er janvier 2026
Est-ce grave ? pas nécessairement, car en devenant soumis à la TVA, vous pourrez déduire les frais liés à l’activité (travaux, entretien, énergie, honoraires, etc
…) et bénéficier d’un crédit dit de départ.
Aussi, la première réflexion à avoir … mon activité est elle exercée dans le cadre du secteur hôtelier !
Et la réponse est .. évolutive compte tenu des variations de la jurisprudence et de avis de l’Administration Fiscale qui en 2024 a évolué sur certains critères.
Question préalable – Les prestations d’hébergement sont elles réalisées dans des conditions similaire hôtelier
Elles sont offertes au client pour une durée n’excédent pas trente nuitées
(avec possibilité de reconduction (Question qui n’existait pas avant 2024 puisque le Conseil d’Etat a rendu un avis imposant l’alignement avec la directive TVA )
Elles comprennent au moins 3 des prestations suivantes
- le petit déjeuner,
- le nettoyage régulier des locaux,
- la fourniture de linge de maison
et la réception, même non personnalisée, de la clientèle …
Il faut noter qu’il doit s’agit de propositions réelles des services par le propriétaire bailleur *, qui peut les sous-traiter à des tiers, mais qui reste responsable à l’égard du client de leur bonne exécution.
Le propriétaire doit prouver qu’il est en capacité d’assurer directement ou par sous-traitance les services à tous ses résidents, notamment par l’affichage dans les locaux, la précision dans le livret d’accueil, les échanges avec le client ou la publication sur le site internet.
Par ailleurs, le loueur peut argumenter auprès de l’Administration Fiscale afin de prouver qu’elle exerce une activité proche de l’exercice hôtelier
(organisation de visite touristiques, .. voir ci après)
En effet, la décision du Conseil d’Etat à une portée opérationnelle : il convient désormais d’apprécier « au cas par cas » si, eu égard aux conditions de l’offre (durée, prestations en sus), l’activité concurrence potentiellement l’hôtellerie, sans imposer cumulativement trois prestations accessoires.
Ainsi, la délégation de certaines prestations (ex. petit‑déjeuner) à un tiers n’empêche pas l’assujettissement dès lors que l’exploitant demeure responsable vis‑à‑vis de ses clients, ce qui renforce la possibilité de caractériser la concurrence potentielle même lorsque les services sont externalisés surtout si la prestation est facturée par le loueur.
En synthèse, pour un loueur en meublé, il est désormais possible de justifier la soumission à la TVA sans réunir les « trois prestations sur quatre » en établissant, au regard des conditions concrètes d’offre et d’exploitation (durée, disponibilité à la nuitée, services proposés même via des tiers, responsabilité assumée, moyens disponibles), une situation de concurrence potentielle avec l’hôtellerie selon l’avis du Conseil d’État du 5 juillet 2023 n° 471877, en s’appuyant sur la jurisprudence relative à la délégation des prestations et à l’absence d’exigence d’exécution effective systématique.
* Nous recommandons et insistons ainsi pour que le loueur prépare un livret d’accueil avec les prestations offertes sans nécessaires les rendre et être en mesure de les exécuter à tous ses clients.
Nous vous listons des offres possibles à adapter.
1) Accueil élargi & assistance (sans « réception » au sens strict)
- Astreinte 7j/7 et hotline multicanale (tel/SMS/app) pour check-in/out, pannes, réclamations.
- Accueil digital assisté (e-conciergerie en direct, call vidéo à l’arrivée).
- Gestion active des arrivées tardives avec support humain (même à distance).
2) Conciergerie & organisation de séjour
- Conciergerie “type hôtel” : réservations de restaurants, taxis/VTC, pressing, fleurs, petits services.
- Organisation/vente de visites et activités : musées, monuments, circuits, billetterie évènementielle.
- Réservations bien-être : spa/sauna externes, massages à domicile par partenaires.
- Intérêt TVA : services typiquement hôteliers/“tourism-driven” qui rapprochent l’offre d’un hôtel. voir Bofip
3) Mobilité & logistique
- Transferts gare/aéroport, navettes vers sites touristiques.
- Location/gestion d’équipements : vélos, trottinettes, poussettes, sièges auto.
- Stationnement réservé (places dédiées, voiturier, bornes de recharge).
4) Services « business »
- Espace de travail prêt à l’emploi, imprimante/scan, salles de réunion à l’heure.
- Wi-Fi haut débit garanti (SLA), routeur de secours, support IT de base.
5) Familles & séjours premium
- Kit bébé (lit parapluie monté, chaise haute), garde d’enfants via partenaires qualifiés.
- Services animaux : kit accueil, pet-sitting, promenades (si autorisés).
6) Restauration hors petit-déjeuner
- Plateaux d’accueil/room-service externalisé (snacking, dîners traiteur).
- Livraison “à la carte” (courses posées/frigo rempli avant arrivée).
- Mini-bar/épicerie payants avec réassort à la demande.
7) Entretien & maintenance (hors « ménage régulier »)
- Réassort consommables (capsules, produits d’hygiène) en cours de séjour.
- Interventions techniques rapides (ampoules, TV/box, plomberie légère).
- Pressing/linge supplémentaire sur option (distinct de la fourniture de base).
8) Sécurité & confort « hôtelier »
- Coffre, surveillance (vidéo des parties communes) et assistance sécurité.
- Contrôles qualité en cours de séjour, service bagagerie (avant/après).
- Late check-out/early check-in garantis et payants.
9) Expériences & animation
- Ateliers privatifs (œnologie, cuisine), coach sportif, guides privés.
- Packs “bien-être” (yoga, méditation), packs “découverte locale” avec partenaires.
Il faut appréhender que ces + sont une source de revenus supplémentaires auprès d’une clientèle recherchant une « expérience » ..
Les prestations para-hôtelières de base
1 – Le Petit Déjeuner
Les locations meublées ne prévoient pas toujours de Petits Déjeuners qui reste une prestation rare. en pratique Toutefois, nous apportons les précisions suivantes :
- Il est nécessaire que le petit déjeuner soit proposé par le prestataire d’hébergement à son client.
- L’exploitant doit être en mesure de fournir ou de faire fournir, si besoin, le petit déjeuner à l’ensemble des locataires, soit directement dans les chambres, soit dans une pièce spécialement aménagée permettant la consommation sur place des denrées, situé dans l’immeuble ou l’ensemble immobilier.
- Il peut s’agir d’un lien internet ou d’une possibilité de réserver par téléphone un petit déjeuner à livrer par un prestataire extérieur, cette livraison devant être faite au nom du prestataire d’hébergement, qui devra la facturer.
-
 Un distributeur alimentaire ou de boissons dans une pièce dédiée ne respecte pas ces conditions.
-
De même, ,ne respecte pas cette condition, l’hébergeur qui se limite à conseiller des adresses d’établissements de restauration au locataire.
2 – Le Linge de Maison
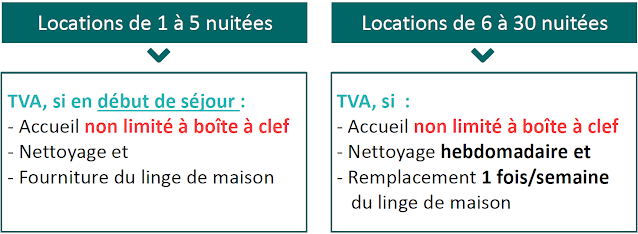
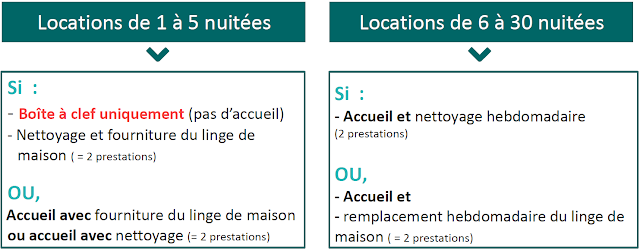
L’exploitant doit être en mesure de fournir et de régulièrement renouveler pendant toute la durée de location le linge de maison (linge de lit et de toilette 🆕) à l’ensemble des locataires (1 fois par semaine étant suffisant). – la prestation est considérée comme satisfaite, si elle est réalisée en début des séjours ne dépassant pas 5 nuits –
- Ainsi selon le BOFIP, la fourniture de linge de maison (draps, serviettes, taies d’oreiller, etc.) est caractérisée dès lors qu’elle est effectuée au début du séjour et que son renouvellement régulier est proposé par le prestataire d’hébergement. Cette régularité est appréciée en fonction de la durée du séjour du client. Une proposition de renouvellement hebdomadaire de ces éléments est ainsi considérée comme suffisante.
- Lorsque le séjour est d’une durée inférieure à une semaine**, la condition est satisfaite lorsque le linge de maison est au moins renouvelé au début du séjour.
-
 En revanche, la mise à disposition d’une laverie, sans renouvellement du linge de maison, ne suffit pas (Cour administrative d’appel de Lyon, arrêt du 3 avril 2014, n°
12LY20317).
**La semaine s’entendant d’une période de sept jours consécutifs (comprenant six nuits), cette possibilité ne concerne que des séjours comprenant un maximum de cinq nuits.
3 – Le Nettoyage des locaux
- Un nettoyage hebdomadaire des locaux est ainsi considéré comme suffisant.
- Lorsque le séjour est d’une durée inférieure à une semaine**, le prestataire d’hébergement est admis à considérer la condition comme satisfaite lorsque le nettoyage est au moins effectué avant le début du séjour.
- À des fins d’organisation, le prestataire peut prévoir un délai entre la demande de nettoyage et sa fourniture effective, sans toutefois que ce délai n’ait pour effet de priver de toute portée la possibilité offerte.
-
En revanche, la simple mise à disposition du client du matériel servant au nettoyage ne suffit pas à remplir la condition relative au nettoyage des locaux.
**La semaine s’entendant d’une période de sept jours consécutifs(comprenant six nuits), cette possibilité ne concerne que des séjours comprenant un maximum de cinq nuits.
4 – La Réception de la Clientèle
- Elle est caractérisée même lorsqu’elle n’est pas effectuée de manière personnalisée.
- Elle peut être assurée en un lieu unique différent du local loué lui-même, ou par l’intermédiaire d’un système de communication électronique. Il n’est pas requis qu’elle soit offerte de manière permanente.
- Exemple 1 : Un prestataire d’hébergement propose une réception physique à ses clients en début et en fin de séjour, sur des plages horaires déterminées.
- Exemple 2 : Un mandataire assure un service de réception situé à l’entrée d’un village de vacances au titre d’un local meublé situé dans ce village.
- Exemple 3 : Un prestataire d’hébergement propose à ses clients un choix entre un accueil physique avec remise des clés en main propre et un accueil par l’intermédiaire d’un dispositif de communication électronique, avec mise à disposition des clés via une boîte à clés.
-
En revanche, depuis le BOFIP du 26 mars 2025🆕, la seule mise à disposition des clés via une boite à clés, sans alternative proposée avec un accueil physique, ne constitue plus une réception personnalisée de la clientèle alors qu’en 2024, l’Administration
Fiscale l’autorisait ce qui constitue une importante révision de la position fiscale pouvant faire tomber la condition de 3 à 2
…
?
Entreprises nouvelle en 2025
-
le chiffre d’affaires effectivement réalisé en N
(sans ajustement prorata temporis) ne dépasse pas la limite de l’« Année en cours
» (93.500 € en 2025 pour les LM – art 293 B du CGI
du 01/01/25) : - la franchise en base est applicable de plein droit pour l’année entière ;
-
le chiffre d’affaires effectivement réalisé en N
(sans ajustement prorata temporis) dépasse la limite de l’«Année en cours » (93.500 € en 2025 pour les LM – art 293 B du CGI du 01/01/25) :
la franchise n’est plus applicable à compter du premier jour de dépassement. ( pas de franchise possible en N+)
qui est annoncée à 41.250 € (Article 25 du PLF
2026),
Remarque : L’ajustement prorata temporis du chiffre d’affaires limite ne doit pas être pratiquédans le cas des entreprises saisonnières ou des entreprises dont l’activité est exercée de manière intermittente.
€ > 93 500 € (limite « Année en cours »
du 293 B. de l’année 2025)
- En 2025, l’imposition à la TVA prend effet au jour du dépassement du seuil de 93 500 euros de CA
-
En 2026, le chiffre d’affaires réalisé l’année 2025 ajusté au prorata temporis excède nécessairement la limite majorée/ limite « Année en cours » ; en conséquence, la franchise n’est plus applicable
(poursuite de l’imposition à la TVA)
€ < 93 500 € (limite « Année en cours »
de l’année 2025)
- En 2025, l’entreprise bénéficie de la franchise en base pour toute l’année 2025
-
En 2026, on se réfère au chiffre d’affaires 2025 ajusté au prorata du temps d’exploitation : 90 000 x 365/182 =
180 494 €, soit un montant supérieur au nouveau seuil «
année civile précédente » de 2026 (ancien seuil de base)
de 37.500 €, l’entreprise est soumise de plein droit à la TVA à compter du 1ᵉʳ janvier 2026.
93 500 € (limite «Année en cours» 2025)
- En 2025, l’entreprise bénéficie ainsi de la franchise en base pour toute l’année
-
En 2026, on se réfère au chiffre d’affaires 2025 ajusté au prorata du temps d’exploitation : 20 000 x
365 / 182 = 40 110 €, soit un montant supérieur au seuil «année civile précédente» du PLF 2026 de 37 500
€: - L’entreprise est soumise de plein droit à la TVA à compter du 1er janvier 2026.
93 500 € (limite «Année en cours» 2025)
- En 2025, l’entreprise bénéficie ainsi de la franchise en base pour l’année
-
En 2026, on se réfère au chiffre d’affaires 2025 ajusté au prorata du temps d’exploitation : 15 000 x
365 / 182 = 30 082 €, soit un montant inférieur au seuil «année civile précédente» du PLF 2026, de 37 500
€. - L’entreprise bénéficie ainsi encore de la franchise en base à compter du 1er janvier 2026, pour l’année 2026.
- Si toutefois, au cours de l’année 2026, le chiffre d’affaires dépasse le seuil de la limite « Année en cours » du PLF 2026 de 41 250 €, l’imposition à la TVA prendra effet au jour de dépassement du CA.
Entreprises pré existante en 2025
- soit, du 1ᵉʳ jour de l’année civile suivant l’année de dépassement du CA limite « année précédente » (N-1)
- soit, du premier jour de dépassement du CA « année en cours » ( N)
Un loueur qui a un CA imposable à TVA en 2025 de 45 000 € (> seuil «
année civile précédente » de 37 500 €) ne bénéficie plus de la franchise en base de TVA à compter du 1ᵉʳ janvier 2026. Il bénéficiait toujours de la franchise en base de TVA en 2025 car le seuil « année en cours » était encore de 93 500 € en 2025 (hypothèse CA 2024 < 85 000 €).
Un loueur qui a un CA imposable à TVA en 2025 de 36 000 € (< seuil «
année civile précédente» de 37 500 €) bénéficie de la franchise en base de TVA pour l’année 2026. Si son CA imposable à TVA atteint 41 250 € en 2026, soit le seuil « année en cours », il devient imposable à compter du 1ᵉʳ jour de dépassement.
Régime fiscal réel de TVA – simplifié ou normal ?
Lorsque la taxe exigible annuellement est inférieure à 4 000 €, la déclaration CA3 peut être déposée par trimestre civil (la trimestrialisation n’est pas obligatoire). Le seuil s’apprécie au
début de chaque trimestre par rapport au montant total de la taxe exigible les quatre trimestres civils précédents.En cas de dépassement, il y a leu de revenir à une périodicité mensuelle.
et en 2027 ?
Check‑list de sécurisation
- Inventoriez vos **prestations** (accueil, linge, ménage, petit‑déjeuner) et la **durée type** des séjours.
- Documentez :
- contrats de conciergerie,
- preuves de ménage/linge,
- modalités de remise des clés.
- Alignez **contrats**, **CGV**, **factures**, **publicité** avec votre position fiscale
- Anticipez la **sortie de franchise** et la bascule de vos factures.
- Informez votre expert-comptable de votre situation actuelle et de vos évolutions
|