En même temps, …. la RGCP plus généreuse et moins généreuse
Indépendamment de la Loi de Financement de la Sécurité Sociale pour 2026 – puisque décidé lors de la dernière LFSS – actuellement en discussion au Parlement, il est prévu une large refonte des différents dispositifs de réduction de cotisations patronales en un dispositif unique qui sera applicable au 1er janvier 2026.
La réduction des cotisations patronale 2026
plus généreuse et moins généreuse
mais surtout plus complexe
- Une nouvelle formule de calcul plus généreuse …
À compter du 1er janvier
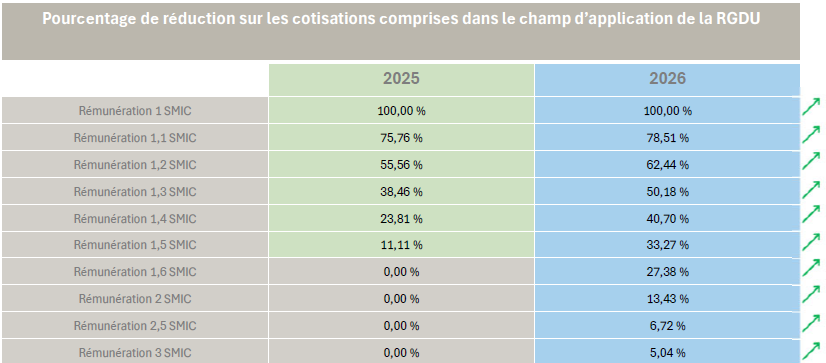
2026, la réduction générale de cotisations patronales (RGCP) s’appliquera aux revenus d’activité n’excédant pas 3 Smic en vigueur (contre 1,6 Smic applicable au 1er janvier actuellement) et deviendra nulle au-delà.
Vous trouverez sur ce tableau l’évolution du pourcentage de la réduction selon la rémunération de votre personnel … cela semble a priori favorable … et bien pas forcément … ne lâchez rien … et accrochez-vous !
La nouvelle formule de calcul est ainsi déterminée :
Coefficient = Tmin + (Tdelta × [(1/2) × ((3 × SMIC annuel / rémunération annuelle brute) – 1)]P)
La valeur maximale du coefficient sera de : Tmin + Tdelta
Les paramètres de cette formule de calcul seront les suivants (si la fraction de cotisation AT/MP comprise dans le périmètre de la RGCP pour 2026 reste de 0,50 point) :
–Tmin = 0,0200 (soit une exonération minimale de 2 % pour les rémunérations dans le champ de la réduction, à savoir celles inférieures à 3 SMIC) ;
–Tdelta = 0,3773 (employeur au FNAL de 0,10 %) ou 0,3813 (employeur au FNAL de 0,50 %) ;
–coefficient de puissance P = coefficient de puissance de 1,75 en 2026, à appliquer au résultat de la partie de la formule de calcul située entre les crochets [ et ], à savoir [(1/2) × ((3 × SMIC annuel / rémunération annuelle brute) – 1)] ;
–valeur maximale du coefficient au niveau du SMIC : Tmin + Tdelta à savoir 0,3973 (employeur au FNAL de 0,10 %) ou 0,4013 (employeur au FNAL de 0,50 %), soit respectivement et en pourcentage 39,73 % ou 40,13 %.
Je vous ai perdu ? Pas de panique, nous aussi …
- … mais avec des réductions de la réduction …
En effet, à compter de cette même date, les taux réduits de cotisations patronales maladie et allocations familiales sont supprimés.
Cette suppression associée à la nouvelle formule de calcul de la RGCP pourrait conduire selon nos premières estimations à une hausse de cotisations patronales pouvant aller jusqu’à 10 % pour les salaires les plus proches du SMIC…
- Pour une rémunération au SMIC, les cotisations progressent de 10 % 💀
- Pour une rémunération à 1.3 SMIC, celles ci sont stables 💤
- Entre 1.4 et 1.6 SMIC, la réduction devient très favorable, 💓
- puis à 2 SMIC … patatras .. 💥
- et ensuite à 2.5 SMIC l’avantage n’est que de 2.3 % 😐
- et quasi nul à 3 SMIC 😐
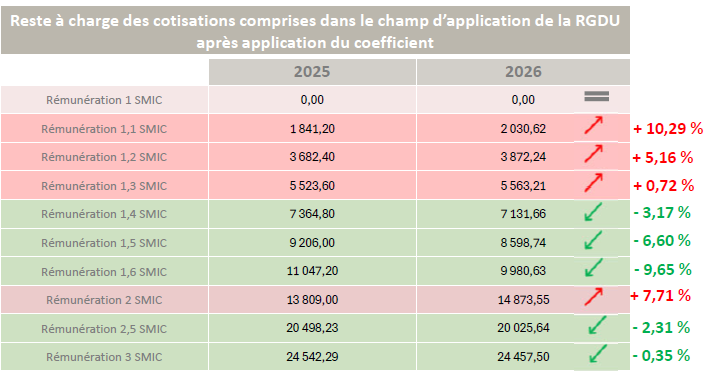
Alors qu’en penser … tout dépendra de la grille de vos rémunérations type dans votre entreprise. Il s’agit sans doute un moyen de lutter contre l’une des principales critiques portées à la réduction sur les bas salaires comme étant une trappe à bas salaire … appauvrissant le pays en incitant à la sous-rémunération des français impactant leur capacité de consommation … Fallait il pour autant disposer d’une formulation aussi complexe et erratique au niveau de 2 x le SMIC ?
|
Exemples de calcul (cas d’école)
|
|
|
Pour les besoins de ces exemples, on retiendra le cas d’un employeur au FNAL de 0,50 % et un SMIC de 11,88 € (valeur en vigueur au 1.01.2025).
Le salarié est supposé mensualisé et à 35 h hebdomadaires, présent toute l’année, rémunéré sur 12 mois sans primes, ni heures supplémentaires, ni incident de présence. La limite de 3 SMIC à partir de laquelle la réduction devient nulle pour l’intéressé est de 3 × 1 820 h × 11,88 = 64 864,80 €.
|
|
|
Salarié payé 1 801,80 € par mois (SMIC), soit 21 621,60 € sur l’année
|
• Coefficient RGCP sur l’année = 0,0200 + (0,3813 × [(1/2) × ((3 × 11,88 € × 1 820 h / 21 621,60) – 1)]1,75) = 0,4013
• Réduction sur l’année = 21 621,60 € × 0,4013 = 8 676,75 €
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : pas d’écart, même niveau d’exonération (40,13 %)
|
|
Salarié payé 2 000 € par mois, soit 24 000 € sur l’année
|
• Coefficient RGCP sur l’année = 0,0200 + (0,3813 × [(1/2) × ((3 × 11,88 € × 1 820 h / 24 000) – 1)]1,75) = 0,3077
• Réduction sur l’année = 24 000 € × 0,3077 = 7 384,80 €
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : la RGCP reconfigurée (30,77 %) est moins favorable que les trois allégements généraux (31,59 %)
|
|
Salarié payé 2 500 € par mois, soit 30 000 € sur l’année
|
• Coefficient RGCP sur l’année = 0,0200 + (0,3813 × [(1/2) × ((3 × 11,88 € × 1 820 h / 30 000) – 1)]1,75) = 0,1675
• Réduction sur l’année = 30 000 € × 0,1675 = 5 025 €
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : la RGCP reconfigurée (16,75 %) est plus favorable que les trois allégements généraux (16,05 %)
|
|
Salarié payé 2 800 € par mois, soit 33 600 € sur l’année
|
• Coefficient RGCP sur l’année = 0,0200 + (0,3813 × [(1/2) × ((3 × 11,88 € × 1 820 h / 33 600) – 1)]1,75) = 0,1199
• Réduction sur l’année = 33 600 € × 0,1199 = 4 028,64 €
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : la RGCP reconfigurée (11,99 %) est plus favorable que les trois allégements généraux (9,39 %)
|
|
Salarié payé 3 000 € par mois, soit 36 000 € sur l’année
|
• Coefficient RGCP sur l’année = 0,0200 + (0,3813 × [(1/2) × ((3 × 11,88 € × 1 820 h / 36 000) – 1)]1,75) = 0,0970
• Réduction sur l’année = 36 000 € × 0,0970 = 3 492 €
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : la RGCP reconfigurée (9,70 %) est plus favorable que les trois allégements généraux (7,8 % ; pas de RGCP à partir de 1,6 SMIC)
|
|
Salarié payé 3 600 € par mois, soit 43 200 € sur l’année
|
• Coefficient RGCP sur l’année = 0,0200 + (0,3813 × [(1/2) × ((3 × 11,88 € × 1 820 h / 43 200) – 1)]1,75) = 0,0539
• Réduction sur l’année = 43 200 € × 0,0539 = 2 328,48 €
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : la RGCP reconfigurée (5,39 %) est moins favorable que les trois allégements généraux (7,8 % ; pas de RGCP à partir de 1,6 SMIC)
|
|
Salarié payé 4 000 € par mois, soit 48 000 € sur l’année
|
• Coefficient RGCP sur l’année = 0,0200 + (0,3813 × [(1/2) × ((3 × 11,88 € × 1 820 h / 48 000) – 1)]1,75) = 0,0382
• Réduction sur l’année = 48 000 € × 0,0382 = 1 833,60 €
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : la RGCP reconfigurée (3,82 %) est moins favorable que les trois allégements généraux (7,8 % ; pas de RGCP à partir de 1,6 SMIC)
|
|
Salarié payé 5 300 € par mois, soit 63 600 € sur l’année
|
• Coefficient RGCP sur l’année = 0,0200 + (0,3813 × [(1/2) × ((3 × 11,88 € × 1 820 h / 63 600) – 1)]1,75) = 0,0201
• Réduction sur l’année = 63 600 € × 0,0201 = 1 278,36 €
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : la RGCP reconfigurée (2,01 %) est plus favorable que les trois allégements généraux (1,8 % ; pas de RGCP à partir de 1,6 SMIC, pas de taux réduit maladie)
|
|
Salarié payé 5 400 € par mois, soit 64 800 € sur l’année
|
• Coefficient RGCP sur l’année = 0,0200 + (0,3813 × [(1/2) × ((3 × 11,88 € × 1 820 h / 64 800) – 1)]1,75) = 0,0200
• Réduction sur l’année = 64 800 € × 0,0200 = 1 296 €
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : la RGCP reconfigurée (2 %) est plus favorable que les trois allégements généraux (1,8 % ; pas de RGCP à partir de 1,6 SMIC, pas de taux réduit maladie)
|
|
Salarié payé 5 450 € par mois, soit 65 400 € sur l’année
|
• La rémunération brute est supérieure à la limite de référence de 3 SMIC applicable à ce salarié (temps plein 35 h présent toute l’année sans incident de présence ni heure supplémentaire), à savoir 3 × 1 820 h × 11,88 € = 64 864,80 €.
• L’employeur ne bénéficie donc pas de la RGCP au titre de ce salarié.
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : la RGCP reconfigurée est à 0 % %, et donc moins favorable que les trois allégements généraux (1,8 % ; pas de RGCP à partir de 1,6 SMIC, pas de taux réduit maladie)
|
|
Salarié payé 6 000 € par mois, soit 72 000 € sur l’année
|
• La rémunération brute est supérieure à la limite de référence de 3 SMIC applicable à ce salarié (temps plein 35 h présent toute l’année sans incident de présence ni heure supplémentaire), à savoir 3 × 1 820 h × 11,88 € = 64 864,80 €.
• L’employeur ne bénéficie donc pas de la RGCP au titre de ce salarié.
• Comparaison avec le système des trois allégements généraux 2025 (RGCP jusqu’à 1,6 SMIC, taux réduits maladie et allocations familiales) : aucun allègement dans les deux cas, car la rémunération est au-delà des seuils d’éligibilité (RGCP reconfigurée ; système à trois allégements généraux de 2025)
|
|
(1) Hors taux réduit, et pour la répartition des cotisations AGIRC-ARRCO de droit commun.
|
|
- … encore plus fou …
À l’heure où nous rédigeons ces lignes, pour les salariés dans le champ de la mensualisation qui ne sont pas présents toute l’année ou dont le contrat de travail est suspendu sans paiement de la rémunération ou avec paiement partiel de celle-ci par l’employeur, le SMIC du mois de l’absence est corrigé selon le rapport entre les revenus d’activité soumis à cotisations et ceux qui auraient été dus si le salarié avait été présent tout le mois, hors éléments de rémunération qui ne sont pas affectés par l’absence (c. séc. soc. art. D. 241-7).
Le décret précise expressément qu’un élément de rémunération est considéré comme affecté par l’absence en cas de « proratisation strictement proportionnelle au temps d’absence » (c. séc. soc. art. D. 241-7, IV au 1.01.2026 dans sa rédaction issue du décret 2025-887 du 4 septembre 2025).
Ainsi, les éléments à exclure du calcul de proratisation du SMIC, tant au niveau du numérateur que du dénominateur, seront les éléments de rémunération dont le montant n’est pas totalement proratisé en fonction de l’absence sur le mois considéré. Au rang de ces éléments non affectés de manière strictement proportionnelle par l’absence, on trouverait, par exemple, l’éventuelle fraction soumise à cotisations d’une indemnité de rupture, des primes non proratisées strictement au regard de l’absence.
Selon le GIP-MDS, ces modalités déclaratives s’appliqueront à compter de janvier 2026. Ce délai avait été accordé pour « permettre à l’ensemble des éditeurs » de logiciels « de faire évoluer leur outil ainsi qu’aux déclarants de pouvoir intégrer cette nouvelle modalité ».
Précisons également qu’il faudra sans doute mettre à jour le BOSS qui, à l’heure où nous rédigeons ces lignes ne précise pas ce qu’il faut entendre par un élément affecté/non affecté par l’absence.
Exemple 1 : un salarié à temps plein (35 h semaine) est rémunéré 3 000 € par mois et a une prime annuelle de 4 000 € prévue par la convention collective. En décembre, il est absent 50 % du temps et son salaire résiduel est de 1 500 €. La prime de 4 000 € est calculée au prorata du temps de travail sur l’année (en tenant compte des absences légalement assimilées à du temps de travail effectif) : elle est donc de 4 000 € × 11,5/12 = 3 833,33 €.La prime n’est pas un élément de rémunération affecté par l’absence de manière strictement proportionnelle sur le mois car son montant n’est pas directement fonction de l’absence intervenue en décembre, mais fonction du temps de travail sur l’année : en conséquence, elle est considérée comme non affectée par l’absence et n’est pas prise en compte dans le rapport de rémunération permettant de déterminer le SMIC du mois.Dès lors, le SMIC à retenir pour le mois de décembre dans la formule de calcul du coefficient de la RGCP est : 11,88 € × 151,67 h × 1 500 €/3 000 € = 900,92 €.Si, au contraire, on avait considéré que la prime était affectée par l’absence, le SMIC aurait été de 11,88 € × 151,67 h × (1 500 € + 3 833,33 €)/(3 000 € + 4 000 €) = 1 372,83 €, ce qui aurait été plus favorable pour l’employeur.Exemple 2 : un salarié à temps plein (35 h semaine) est rémunéré 2 000 € par mois et a une prime mensuelle d’ancienneté de 200 €. En décembre, il est absent 50 % du temps et son salaire résiduel est de 1 000 € :–si la prime d’ancienneté est proratisée de façon strictement proportionnellement compte tenu de l’absence, son montant est de 100 € en décembre : la prime est donc considérée comme affectée par l’absence, en conséquence de quoi le SMIC à retenir pour le mois de décembre dans la formule de calcul du coefficient de la RGCP est : 11,88 € × 151,67 h × 1 100 €/2 200 € = 900,92 € ;–si la prime reste de 200 € (son régime prévoyant qu’elle n’est pas affectée par l’absence), il faut l’exclure pour la proratisation du SMIC à retenir pour le mois de décembre dans la formule de calcul du coefficient de la RGCP : 11,88 € × 151,67 h × 1 000 €/2 000 € = 900,92 € (par comparaison, si on en tenait compte, le SMIC serait de 11,88 € × 151,67 h × 1 200 € / 2 200 € = 980,22 €, ce qui serait plus favorable pour l’employeur).