Cession de parts de SCI : depuis le 27 juin 2026, une comptabilité fiable devient indispensable
Cession de parts de SCI :
depuis le 27 juin 2026, une comptabilité fiable devient indispensable
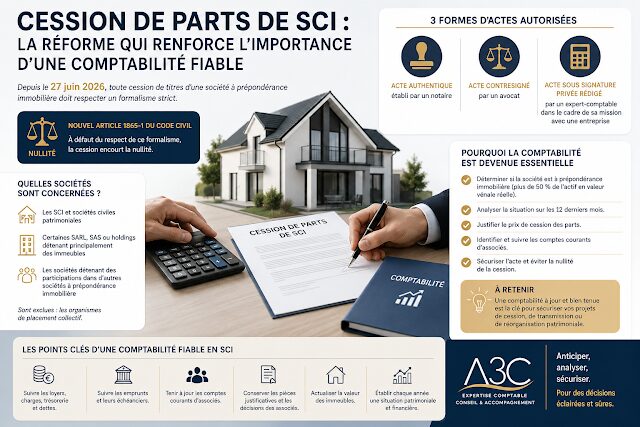
La loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales renforce considérablement le formalisme applicable aux cessions de titres de sociétés à prépondérance immobilière.
Depuis le 27 juin 2026, une cession de parts ou d’actions d’une telle société ne peut plus être valablement réalisée au moyen d’un simple acte rédigé et signé directement entre le vendeur et l’acquéreur.
Le nouvel article 1865-1 du Code civil impose désormais l’intervention d’un professionnel habilité. À défaut, la cession encourt la nullité.
Cette réforme concerne naturellement les sociétés civiles immobilières, mais elle produit également une conséquence moins immédiatement visible : elle renforce considérablement l’importance de la tenue d’une comptabilité régulière, complète et actualisée au sein des SCI.
La loi n’impose pas en tant que telle la tenue d’une comptabilité commerciale complète à toutes les SCI, mais la sécurité juridique et fiscale des cessions rend désormais une information comptable structurée fortement recommandée.
A défaut, les rédacteurs d’actes
(notaires, avocats, experts-comptables…) pourraient être en défaut compte tenu de la présence par exemple de comptes courants d’associé…
Quelles sont les sociétés concernées ?
Le nouveau dispositif ne vise pas uniquement les SCI.
Il s’applique à toute personne morale à prépondérance immobilière au sens de l’article 726 du Code général des impôts – , qui définit la prépondérance immobilière pour le calcul des droits d’enregistrement.- . Peuvent donc être concernées :
- les sociétés civiles immobilières ;
- les sociétés civiles patrimoniales ;
- certaines SARL, SAS ou sociétés holdings détenant principalement des immeubles ;
- les sociétés détenant des participations dans d’autres sociétés elles-mêmes à prépondérance immobilière.
Une personne morale est considérée comme étant à prépondérance immobilière lorsque son actif brut total est constitué, pour plus de la moitié, d’immeubles ou de droits immobiliers situés en France, ou de participations dans d’autres personnes morales à prépondérance immobilière.
Cette appréciation doit être effectuée en retenant la valeur vénale réelle des actifs et non leur seule valeur comptable historique. Elle s’effectue au jour de la cession, mais également à tout moment au cours de l’année ayant précédé celle-ci. Une société qui ne détient plus d’immeuble au jour de la vente de ses titres peut donc, selon les circonstances, demeurer concernée par le nouveau dispositif.
Les organismes de placement collectif mentionnés à l’article L. 214-1 du Code monétaire et financier sont toutefois exclus de ce nouveau formalisme en raison de leur encadrement spécifique.
Trois formes d’actes sont désormais autorisées
Depuis le 27 juin 2026, la cession doit obligatoirement être constatée par l’un des trois actes suivants :
1. Un acte authentique établi par un notaire
L’acte est reçu par un notaire, qui procède aux contrôles juridiques, fiscaux et relatifs à l’identité des parties.
2. Un acte contresigné par un avocat
L’avocat atteste notamment avoir éclairé les parties sur les conséquences juridiques de l’acte qu’il contresigne.
3. Un acte sous signature privée rédigé par un expert-comptable
L’expert-comptable peut également rédiger l’acte, mais uniquement lorsqu’il est légalement habilité à intervenir.
Le recours à un notaire ou à un avocat demeure la voie la plus fréquente pour ce type d’opérations, l’intervention de l’expert‑comptable venant en complément, lorsque les conditions professionnelles sont réunies.
Il ne s’agit pas d’un simple acte préparé par les parties puis signé ou visé par l’expert-comptable : le texte exige que l’acte sous signature privée soit rédigé par celui-ci.
Cette possibilité est particulièrement intéressante pour les SCI dont l’expert-comptable assure déjà la tenue ou la révision de la comptabilité et l’établissement des déclarations fiscales.
L’expert-comptable doit déjà disposer d’une mission auprès de la société
L’intervention de l’expert-comptable est encadrée par les règles d’exercice de la profession.
L’expert-comptable peut réaliser des travaux juridiques lorsque ceux-ci concernent une entreprise pour laquelle il assure une mission comptable ou une mission permanente ou habituelle d’accompagnement déclaratif et administratif. Les travaux juridiques peuvent également être réalisés lorsqu’ils sont directement liés aux travaux comptables dont il est chargé.
La rédaction d’un acte de cession doit par ailleurs constituer l’accessoire direct de la prestation professionnelle fournie par l’expert-comptable.
En pratique, un expert-comptable qui ne connaît pas la société et qui n’exerce aucune mission comptable, fiscale ou administrative permanente auprès d’elle, ne sera en principe pas fondé à accepter une mission limitée à la seule rédaction ponctuelle de l’acte, en dehors de tout lien avec une mission principale.
Cette restriction renforce l’intérêt, pour les SCI, d’être suivies régulièrement par un professionnel, notamment pour la tenue de leur comptabilité et la préparation des opérations de cession.
Une sanction particulièrement lourde : la nullité de la cession
Le non-respect du nouveau formalisme n’est pas sanctionné par une simple amende.
☠️L’article 1865-1 du Code civil prévoit expressément la nullité de la cession. ☠️
Ainsi, un acte établi directement entre le vendeur et l’acquéreur, même signé par les deux parties et même accompagné du paiement intégral du prix, ne répond plus aux exigences légales lorsqu’il porte sur les titres d’une société à prépondérance immobilière. Il s’agit d’une nullité liée au non‑respect du formalisme, qui peut remettre en cause l’efficacité de la cession
À cette sanction civile s’ajoute un blocage fiscal : l’administration ne peut enregistrer la cession qu’après présentation d’une copie de l’acte authentique, de l’acte contresigné par avocat ou de l’acte sous signature privée rédigé par un expert-comptable.
Le nouveau formalisme ne dispense pas, par ailleurs, de respecter les autres règles applicables à la cession :
- l’agrément éventuellement prévu par la loi ou les statuts ;
- la mise à jour des statuts ;
- l’opposabilité de la cession à la société ;
- la modification de la répartition du capital ;
- les formalités auprès du registre du commerce et des sociétés ;
- l’enregistrement fiscal et le paiement des droits correspondants.
L’administration ne peut enregistrer la cession qu’après présentation d’un acte conforme, ce qui conditionne l’opposabilité de l’opération et le paiement régulier des droits d’enregistrement.
Pourquoi la comptabilité devient-elle essentielle ?
La loi n’impose pas expressément une comptabilité commerciale complète à toutes les SCI relevant de l’impôt sur le revenu ; toutefois, une information comptable structurée devient indispensable pour justifier la qualification de la société, la valeur des parts et le sort des comptes courants.
Toutefois, il devient difficile de sécuriser une cession sans disposer d’une comptabilité suffisamment complète pour répondre à plusieurs questions fondamentales.
La société est-elle réellement à prépondérance immobilière ?
Le professionnel chargé de rédiger l’acte doit tout d’abord déterminer si la société entre dans le champ du nouvel article 1865-1.
Cette analyse suppose de connaître précisément :
- la totalité des immeubles et droits immobiliers détenus ;
- les participations détenues dans d’autres sociétés
; - les disponibilités bancaires ;
- les créances ;
- les éventuels placements financiers ;
- les autres éléments composant l’actif de la société.
La prépondérance immobilière étant appréciée en valeur vénale réelle, la comptabilité doit être complétée par une estimation actualisée des immeubles.
La seule lecture d’un ancien bilan mentionnant un immeuble à son coût d’acquisition ne suffit donc pas. Un immeuble acheté 150 000 euros vingt ans auparavant peut, par exemple, valoir
400 000 euros au jour de la cession.La situation doit être examinée sur les douze derniers mois
L’analyse ne porte pas uniquement sur la situation existant à la date de signature.
Il convient également d’examiner la composition de l’actif à tout moment au cours de l’année précédant la cession.
Une comptabilité mise à jour une seule fois par an peut donc se révéler insuffisante lorsqu’un immeuble, une participation, un placement ou une somme importante a été acquis ou cédé au cours de cette période.
Le professionnel pourra avoir besoin de balances intermédiaires, de relevés bancaires, d’actes d’acquisition ou de cession et de situations comptables arrêtées à différentes dates.
Le prix des parts doit pouvoir être justifié
Le prix d’une part de SCI ne correspond pas nécessairement à sa valeur nominale ni à la valeur inscrite dans les statuts.
Il dépend notamment :
- de la valeur actuelle des immeubles ;
- du capital restant dû sur les emprunts ;
- des dettes fournisseurs et fiscales ;
- des loyers restant à percevoir ;
- des dépôts de garantie ;
- de la trésorerie disponible ;
- des comptes courants d’associés ;
- des travaux à réaliser ;
- des litiges en cours ;
- des engagements pris par la société ;
- et, selon la méthode retenue, de certaines fiscalités latentes.
Une comptabilité incomplète peut conduire à sous-évaluer ou à surévaluer les parts cédées.
Cette difficulté est également fiscale puisque les droits d’enregistrement sont calculés sur le prix exprimé, augmenté des charges éventuelles, ou sur la valeur réelle lorsque celle-ci est supérieure. Les cessions de participations dans les sociétés à prépondérance immobilière demeurent soumises au droit d’enregistrement de 5 %.
Les comptes courants d’associés doivent être parfaitement identifiés
Le compte courant d’associé constitue une dette de la SCI envers l’associé qui a avancé des fonds à la société.
Il ne doit pas être confondu avec les parts sociales.
Lors d’une cession, plusieurs situations peuvent être envisagées :
- le compte courant est remboursé au vendeur avant la cession ;
- le compte courant est maintenu au profit du vendeur
; - la créance de compte courant est cédée séparément à l’acquéreur ;
- l’acquéreur s’engage à financer son remboursement ;
- le montant du compte courant est intégré dans la négociation globale.
Or, les actes relatifs aux sociétés à prépondérance immobilière doivent notamment préciser si l’acquéreur acquitte ou s’engage à acquitter une dette contractée par la société auprès du vendeur et, le cas échéant, en indiquer le montant.
Une comptabilité approximative des comptes courants d’associés devient donc particulièrement dangereuse.
Les SCI à l’impôt sur le revenu sont également concernées
Les SCI relevant de l’impôt sur le revenu ne sont pas, dans toutes les situations, soumises aux mêmes obligations comptables qu’une société commerciale.
Elles doivent néanmoins établir chaque année une déclaration de résultats n° 2072-S ou n° 2072-C, selon leur situation.
Par ailleurs, le gérant d’une société civile doit, au moins une fois par an, rendre compte de sa gestion aux associés. Cette reddition de comptes doit comporter un rapport écrit sur l’activité de la société, les bénéfices réalisés ou prévisibles et les pertes encourues ou prévues.
Même lorsqu’une SCI familiale ne tient qu’une comptabilité simplifiée de recettes et de dépenses, les éléments suivants devraient donc être suivis avec précision :
- les loyers facturés, encaissés et restant dus ;
- les dépenses acquittées et les factures restant à payer ;
- les emprunts et leurs échéanciers ;
- les acquisitions et travaux réalisés ;
- les comptes courants de chaque associé ;
- les apports, remboursements et distributions ;
- les dettes fiscales ;
- les dépôts de garantie ;
- la trésorerie ;
- les décisions prises par les associés.
À l’approche d’une cession, une simple liste de mouvements bancaires ne sera plus suffisante. Il sera nécessaire de reconstituer un véritable bilan économique et patrimonial de la société.
Pour les SCI soumises à l’impôt sur les sociétés
Les SCI soumises à l’impôt sur les sociétés doivent déjà tenir une comptabilité d’engagement conforme aux règles comptables applicables aux entreprises commerciales.
Il en va notamment ainsi lorsqu’une SCI exerce une activité commerciale, telle que la location meublée, sous réserve des tolérances et règles fiscales particulières. L’administration précise alors que la société doit déposer une déclaration n° 2065 et tenir une comptabilité conforme au Code de commerce et au Plan comptable général.
Pour ces sociétés, la réforme ne modifie pas fondamentalement l’organisation comptable. Elle accroît toutefois l’importance :
- de la justification des soldes ;
- du rapprochement des emprunts ;
- du suivi des comptes courants ;
- de l’identification des actifs ;
- de la conservation des pièces ;
- et de l’établissement d’une situation comptable récente avant la cession.
Exemple pratique
Une SCI familiale détient un immeuble acquis en 2005 pour 180 000 euros.
Au jour du projet de cession :
- l’immeuble vaut environ 420 000 euros ;
- le capital restant dû sur l’emprunt s’élève à 80
000 euros ; - la trésorerie est de 20 000 euros ;
- le compte courant du vendeur s’élève à 60 000 euros
; - des travaux votés mais non encore réalisés sont estimés à 25 000 euros.
La valeur nominale des parts figurant dans les statuts ne permet manifestement pas de déterminer leur prix de cession.
Il faut d’abord reconstituer la situation patrimoniale de la société, vérifier les dettes et engagements, identifier le sort du compte courant et apprécier la valeur réelle de l’immeuble.
Si les parties signent simplement un modèle d’acte trouvé sur internet, sans intervention d’un notaire, d’un avocat ou de l’expert-comptable légalement habilité, la cession pourra être annulée et ne pourra pas être enregistrée régulièrement.
Les documents à préparer avant toute cession
Afin de sécuriser l’opération, il est recommandé de réunir suffisamment tôt :
- les statuts à jour ;
- le registre des associés ;
- les actes d’acquisition des immeubles ;
- les tableaux d’amortissement des emprunts ;
- les trois dernières déclarations fiscales ;
- les balances et grands livres disponibles ;
- les relevés bancaires récents ;
- le détail des comptes courants d’associés ;
- les baux en cours ;
- les contrats et engagements de la SCI ;
- les factures de travaux ;
- les procès-verbaux d’assemblées ;
- l’état des dettes fiscales et fournisseurs ;
- une estimation récente des immeubles ;
- les informations relatives au bénéficiaire effectif
; - l’origine des fonds utilisés par l’acquéreur.
- Cette liste doit être adaptée au cas par cas, en coordination avec le notaire, l’avocat et/ou l’expert‑comptable.
Les professionnels chargés d’établir les actes sont en effet soumis aux obligations de vigilance et de déclaration relatives à la lutte contre le blanchiment de capitaux et le financement du terrorisme.
La recommandation du cabinet
A3C
La réforme ne signifie pas que chaque SCI doit obligatoirement produire des comptes annuels identiques à ceux d’une société commerciale.
Elle conduit toutefois à recommander une organisation comptable plus rigoureuse, y compris (et surtout en fait …) pour les SCI
familiales relevant de l’impôt sur le revenu.
Il est notamment prudent :
- d’enregistrer les opérations tout au long de l’année ;
- de distinguer clairement les dépenses personnelles des associés et celles de la société ;
- de rapprocher régulièrement les comptes bancaires ;
- de suivre séparément le compte courant de chaque associé ;
- de conserver les pièces justificatives ;
- d’établir annuellement une situation patrimoniale ;
- de formaliser les décisions d’affectation du résultat ;
- et d’anticiper plusieurs mois à l’avance tout projet de cession.
En présence d’un projet de vente, de donation, de transmission familiale ou de réorganisation patrimoniale, l’expert-comptable doit être informé dès les premières discussions.
Il pourra ainsi vérifier le régime fiscal de la société, déterminer si elle est à prépondérance immobilière, actualiser sa comptabilité, analyser les comptes courants, préparer les éléments de valorisation et coordonner l’opération avec le notaire ou l’avocat lorsque leur intervention est nécessaire.
À retenir
Depuis le 27 juin 2026, une cession de titres d’une société à prépondérance immobilière ne peut plus être constatée par un simple acte signé directement entre les parties.
Elle doit obligatoirement être établie sous l’une des formes prévues par le nouvel article 1865-1 du Code civil : acte authentique, acte contresigné par avocat ou, lorsque les conditions professionnelles sont réunies, acte sous signature privée rédigé par un expert-comptable.
Au-delà du nouveau formalisme juridique, cette réforme adresse un message clair aux associés de SCI : la comptabilité ne doit plus être considérée comme une simple formalité déclarative annuelle.
Elle constitue désormais un élément essentiel pour qualifier la société, déterminer la valeur des parts, identifier les dettes, sécuriser le prix, établir l’acte et prévenir les contestations civiles ou fiscales.
Vous n’avez jamais tenu de comptabilité … n’attendez pas la transmission par cession, par donation … il faut tout reprendre depuis la constitution de la SCI et parfois depuis plusieurs exercices … 10, 15, 20 ans …
Source :
LOI n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales