PLF 2026 & PLFSS 2026
C »est parti … le Gouvernement à ce jour ayant essuyé une première salve de censure a déposé les projets de 🔗 Loi de Finances pour 2026 🔗 (#PLF) et celui de la 🔗 Sécurité Sociale 🔗 (#PLFSS)
C »est parti … le Gouvernement à ce jour ayant essuyé une première salve de censure a déposé les projets de 🔗 Loi de Finances pour 2026 🔗 (#PLF) et celui de la 🔗 Sécurité Sociale 🔗 (#PLFSS)
Comme chaque automne, ces textes vont être examinés et amendés par l’Assemblée nationale et le Sénat. (Majorités introuvables, compromis à bâtir, trajectoire des finances publiques à clarifier : le débat s’annonce animé…)
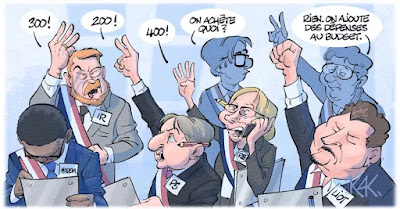
Le Premier Ministre s’étant engagé à ne pas forcer la main des parlementaires via l’article du 49-3 de la Constitution, il y a fort à parier que ce budget qui fait la part belle à la hausse des recettes se verra fortement chahuté pour en ajouter de nombreuses autres
L’épreuve de l’année 2024 est là pour nous le rappeler.
Espérons que nous disposerons au final – via la Commission Mixte Paritaire et la censure du Conseil Constitutionnel – un budget un peu moins sévère.
I – PLF
Le projet de loi de finances pour 2026 a été déposé à l’Assemblée nationale le 14 octobre 2025. La première mesure est l’instauration d’une « année blanche » résultant de l’absence d’indexation en fonction de l’inflation du barème de l’impôt sur le revenu et des divers autres barèmes, indices, plafonds, etc. (cela impliquera compte tenu de la hausse des revenus, une augmentation de votre fiscalité personnelle…)
Les principales autres mesures contenues dans ce texte sont les suivantes :
Mesures concernant les particuliers
- Prorogation de la contribution différentielle sur les hauts revenus jusqu’en 2026 (revenus > 250 000 pour un célibataire et 500 000 € pour un couple );
- Suppression de l’abattement forfaitaire pour frais de 10 % en faveur des personnes retraitées remplacé par un abattement forfaitaire fixe de 2 000 € ;
- Doublement du plafond (de 1 000 € à 2 000 €) de la réduction d’impôt pour les dons aux organismes d’aide aux personnes en difficulté ;
- Suppression de certaines niches fiscales, dont l’exonération des indemnités journalières pour affection de longue durée, la réduction d’impôt pour frais de scolarité dans le secondaire et le supérieur, etc. ;
- Instauration d’une taxe sur les actifs financiers des holdings patrimoniales.
Mesures concernant les entreprises
- Anticipation de la suppression progressive de la CVAE, désormais prévue pour 2028 ;
- Ajustement du régime de franchise en base de taxe sur la valeur ajoutée, dont le seuil serait abaissé à 37 500 €, sauf pour les prestations de service de travaux immobiliers secteur du BTP, où le seuil serait fixé à 25 000 € ;
- Prorogation jusqu’en 2026, avec division par deux des taux de la contribution exceptionnelle sur les bénéfices des grandes entreprises ;
- Réforme du régime d’aide fiscale à l’investissement productif outre-mer ;
- Alourdissement de la fiscalité sur les véhicules.
II – PLFSS
Le projet de loi de finances pour 2026 a été déposé à l’Assemblée nationale le 14 octobre 2025. La première mesure est l’instauration d’une « année blanche » résultant de l’absence d’indexation en fonction de l’inflation du barème de l’impôt sur le revenu et des divers autres barèmes, indices, plafonds, etc. (cela impliquera compte tenu de la hausse des revenus, une augmentation de votre fiscalité personnelle…)
Les principales autres mesures contenues dans ce texte sont les suivantes :
Mesures concernant les particuliers
- Prorogation de la contribution différentielle sur les hauts revenus jusqu’en 2026 (revenus > 250 000 pour un célibataire et 500 000 € pour un couple );
- Suppression de l’abattement forfaitaire pour frais de 10 % en faveur des personnes retraitées remplacé par un abattement forfaitaire fixe de 2 000 € ;
- Doublement du plafond (de 1 000 € à 2 000 €) de la réduction d’impôt pour les dons aux organismes d’aide aux personnes en difficulté ;
- Suppression de certaines niches fiscales, dont l’exonération des indemnités journalières pour affection de longue durée, la réduction d’impôt pour frais de scolarité dans le secondaire et le supérieur, etc. ;
- Instauration d’une taxe sur les actifs financiers des holdings patrimoniales.
Mesures concernant les entreprises
- Anticipation de la suppression progressive de la CVAE, désormais prévue pour 2028 ;
- Ajustement du régime de franchise en base de taxe sur la valeur ajoutée, dont le seuil serait abaissé à 37 500 €, sauf pour les prestations de service de travaux immobiliers secteur du BTP, où le seuil serait fixé à 25 000 € ;
- Prorogation jusqu’en 2026, avec division par deux des taux de la contribution exceptionnelle sur les bénéfices des grandes entreprises ;
- Réforme du régime d’aide fiscale à l’investissement productif outre-mer ;
- Alourdissement de la fiscalité sur les véhicules.
Le projet de loi de financement de la sécurité sociale pour 2026 a donc été déposé à l’Assemblée nationale le 14 octobre 2025. Tour d’horizon des principales mesures envisagées …
À titre liminaire, rappelons que l’ensemble de ces mesures devra être discuté lors des débats parlementaires. Il n’existe aucune certitude à ce jour quant au maintien de celles-ci en raison, notamment, de la renonciation par le Premier ministre de recourir au 49.3.
Cumul emploi-retraite
Bad News : Le cumul emploi-retraite serait complètement révisé. Avant l’âge légal de départ à la retraite, les revenus d’activités repris seraient intégralement déduits du montant de la pension retraite. Pour les assurés dont l’âge est compris entre l’âge légal et 67 ans l’écrêtement de la pension serait de 50 % des revenus d’activité supérieurs à un certain seuil (qui devrait être fixé à 7000 €). Le cumul serait intégral à compter de 67 ans.
Rappelons qu’en Allemagne, les revenus d’activité des seniors en retraite sont a contrario totalement défiscalisés
Apprentissage
Bad News : Le texte prévoit de supprimer totalement l’exonération de cotisations sociales des apprentis pour les contrats conclus en 2026. Rappelons que l’exonération avait déjà été réduite à 50 % du smic. Ce seuil serait maintenu concernant l’exonération de la CSG-CRDS.
Par ailleurs, le projet de loi de finances pour 2026 entend supprimer l’aide de 500 € dont peuvent bénéficier les apprentis majeurs en vue de passer leur permis de conduire.
Forfait social
Bad News : Une contribution patronale de 8 % serait appliquée sur le financement patronal de certains avantages considérés comme des « niches sociales », il s’agirait :
- Des titres-restaurant
- Des aides au service à la personne dont les CESU préfinancés
- Des avantages sportifs mis à disposition par l’employeur
- Des chèques-vacances dans les entreprises de moins de 50 salariés
- De la « contribution ASC » versée au CSE dans les entreprises d’au moins 50 salariés
Par ailleurs, le texte réhausse de 10 points la contribution patronale spécifique de 30 % appliquée aux indemnités de rupture conventionnelle et de mise à la retraite pour leur part exonérée de cotisations sociales.
Aide à la création et reprise d’entreprise
Bad News : L’Acre serait recentrée sur les publics les plus fragiles et réduite pour les futurs bénéficiaires. Le montant d’exonération serait fixé par décret et limité à 25 % des cotisations dues.
Assurance vieillesse
Le texte prévoit de renforcer la prise en compte du nombre d’enfants des assurées pour le calcul de leur salaire annuel moyen et de tenir compte des majorations de durée d’assurance attribuées pour la naissance d’un enfant pour l’ouverture des droits à une retraite anticipée pour carrière longue.
Article « produit par une intelligence humaine », comme gage de créativité exclusive !
Satisfait de nos services ? … Faites le savoir sur